A lo largo de este texto, los fragmentos en cursiva y subrayados son enlaces a documentos de referencia.
Muchos propietarios de la Torre 500 saben que hay un misterio en torno al proyecto de reemplazo del techo: ¿Cómo es que una deducción de 232 638,00 dólares del contrato con Best Roofing se convirtió en un pago a Best Roofing por la misma cantidad? ¿Y fue realmente un error, como afirman tanto la administración como la junta directiva?
NUESTRA CONCLUSIÓN: EL EXPEDIENTE DOCUMENTADO PLANTEA SERIAS DUDAS QUE LA ALEGACIÓN DE UN SIMPLE ERROR NO ACLARARÍA.
A medida que los lectores examinan los documentos y siguen la cronología presentada en esta página, la explicación ofrecida por la Junta Directiva y la Administración se vuelve cada vez más difícil de conciliar con el registro documentado. Los registros muestran una deducción de 232 638,00 dólares del contrato con Best Roofing, seguida de una solicitud de pago y un pago efectivo registrado por esa misma cantidad exacta. También plantean dudas sobre las aprobaciones, los asientos contables y las explicaciones posteriores en torno a la transacción.
¿Cómo es que una deducción contractual se convirtió en un pago por el mismo monto? ¿Por qué se procesó y registró el pago de esa manera? ¿Qué documentación demuestra que el pago fue anulado o devuelto, y cómo se concilió finalmente la transacción en los registros financieros de la Asociación?
Estas son preguntas que todo propietario debería plantearse tras revisar la evidencia presentada aquí. La secuencia documentada de los hechos justifica una explicación clara, completa y verificable de lo que sucedió y de cómo se dieron cuenta de los fondos de la Asociación.
El siguiente relato se basa principalmente en los registros obtenidos del portal de pagos CastleClick de Castle Group, junto con documentos y estados de cuenta relacionados.
1. La deducción — Seguida de una solicitud de pago
El 3 de enero de 2025, la orden de modificación n.º 4, presentada por Falcon Engineering, redujo el contrato de Best Roofing en 232 638,00 dólares.
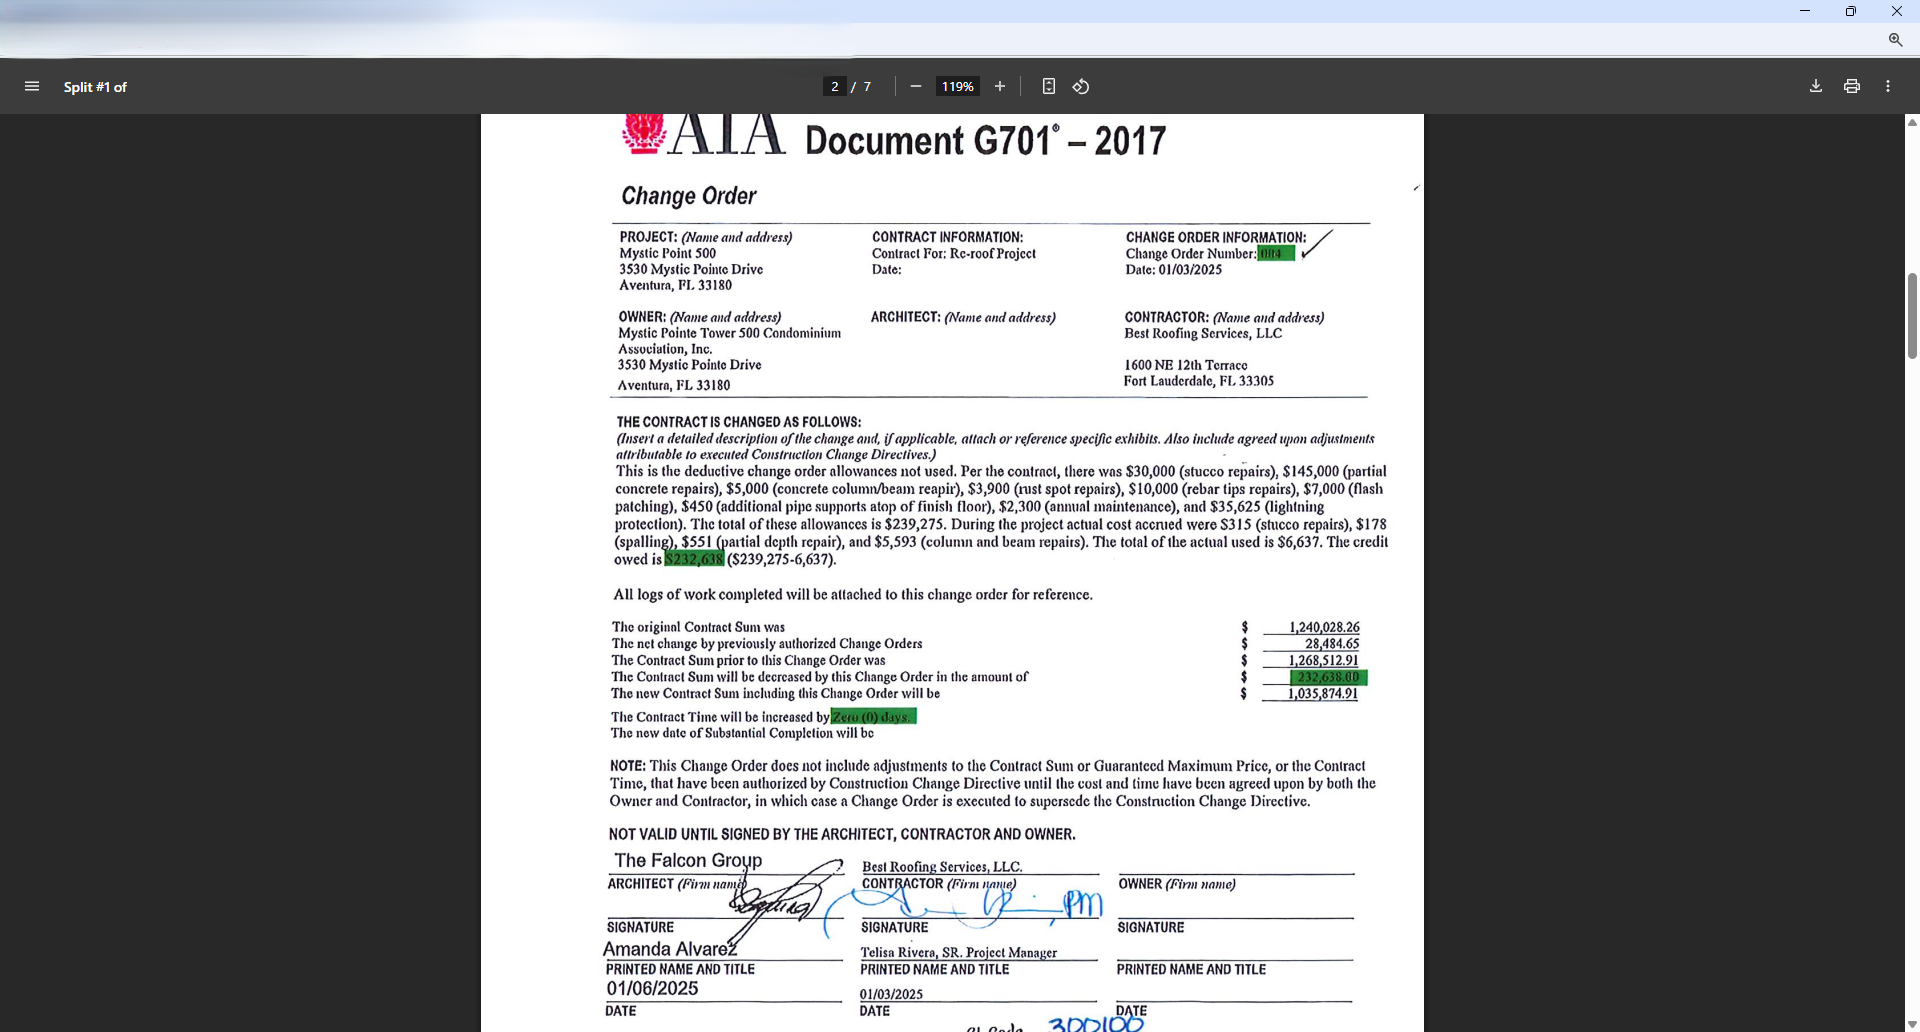
La orden de modificación identificó 239 275 dólares en deducciones por trabajos incluidos en el contrato pero no realizados, menos 6 637 dólares en costos reales por los trabajos que sí se habían realizado. La suma resultante de 232 638,00 dólares se registró como un crédito a favor de la Asociación.
La orden de modificación indicaba que el monto del contrato se redujo de $1,268,512.91 a $1,035,874.91.
Siete días después, el 10 de enero de 2025, una solicitud de cheque a nombre de Best Roofing por exactamente la misma cantidad de 232 638,00 dólares. Finalmente fue firmada por el administrador de la propiedad, Michael Alvira, y su asistente, Helen Martínez.
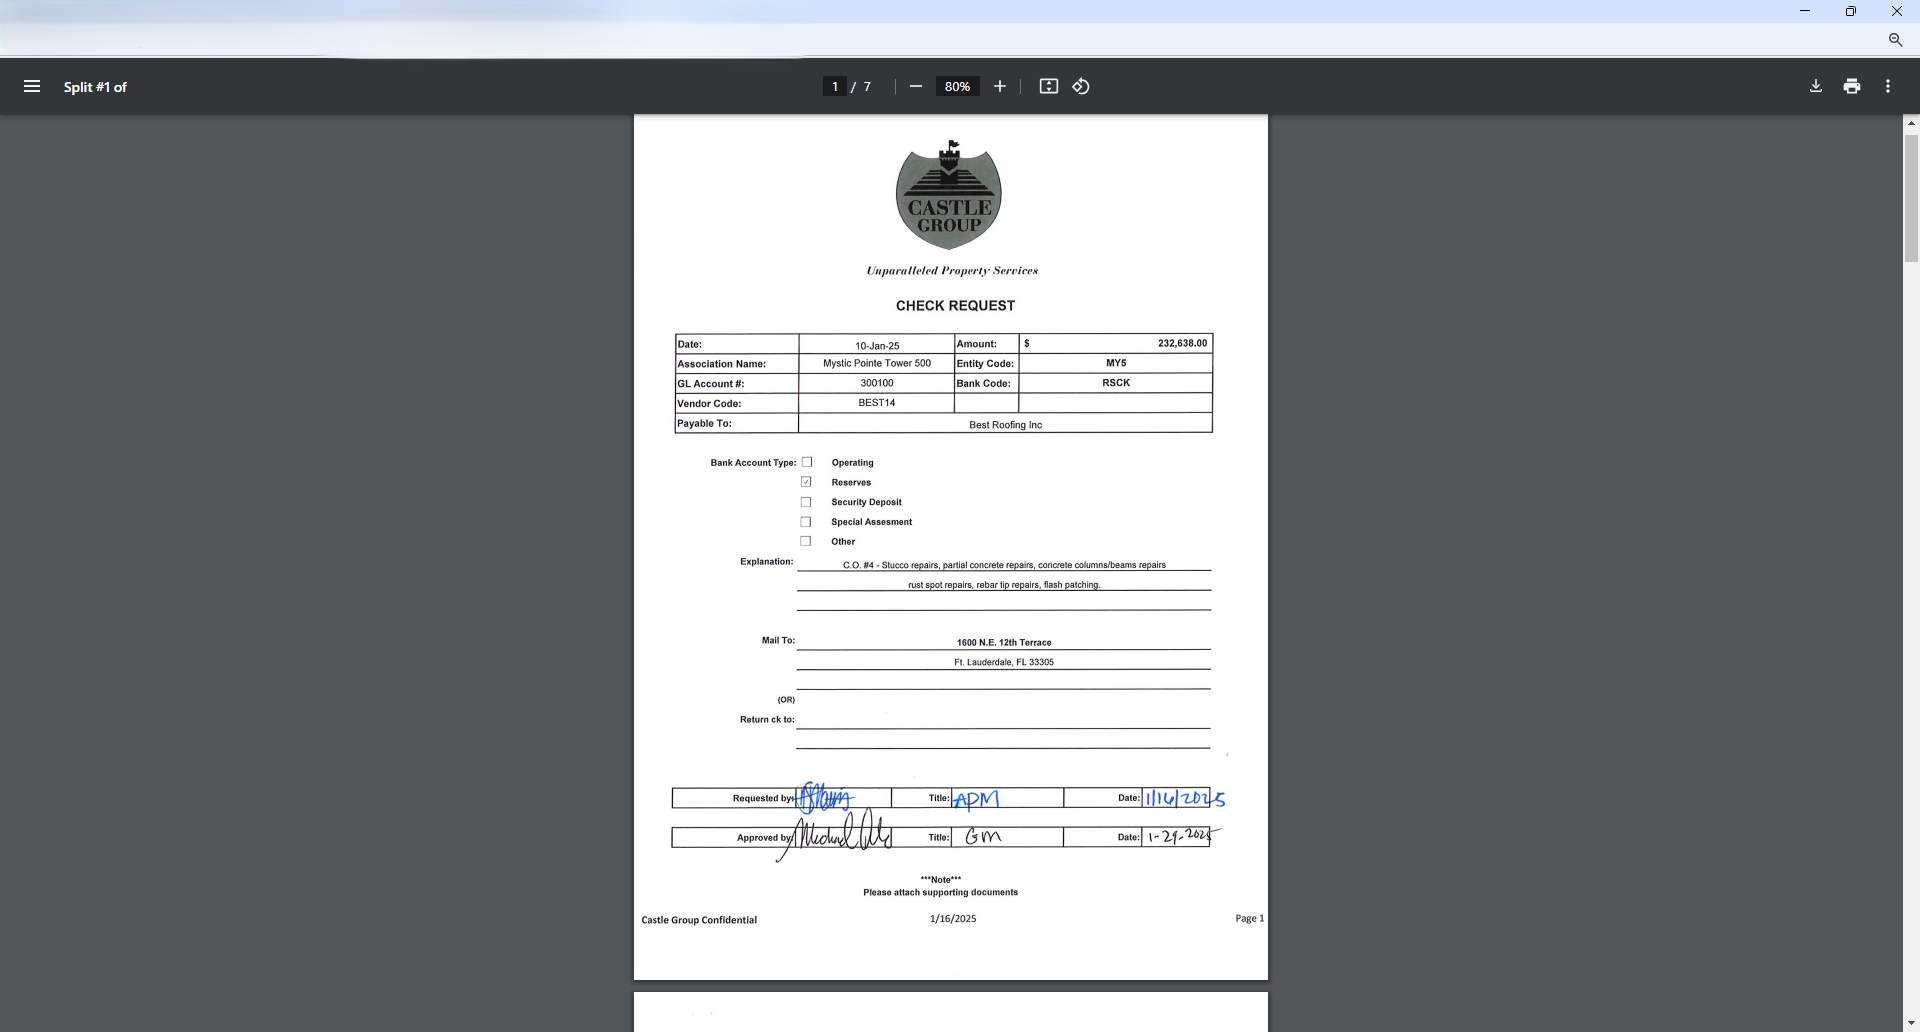
La solicitud se refería a la orden de modificación n.º 4 y enumeraba los elementos del techo como motivo del pago. Esos mismos elementos aparecían en la orden de modificación como trabajos incluidos en el contrato pero no realizados.
La contradicción es evidente: la orden de modificación redujo el monto a pagar según el contrato, pero la solicitud de cheque posterior pedía el pago a Best Roofing por el mismo monto.
Lo que muestra una aplicación de pago real
La solicitud de pago final de Best Roofing, con fecha del 31 de enero de 2025, en la que se utilizaron los formularios G702/G703 de la AIA, incorporó la orden de modificación y mostraba un pago pendiente actual de 124 272,72 dólares.
Falcon aprobó esa cantidad el 14 de febrero. Tras las aprobaciones del administrador de la propiedad, Michael Alvira; el presidente de la junta, Stewart Glass; y la tesorera, Karen Madsen, el pago de 124 272,72 dólares se realizó el 28 de febrero.
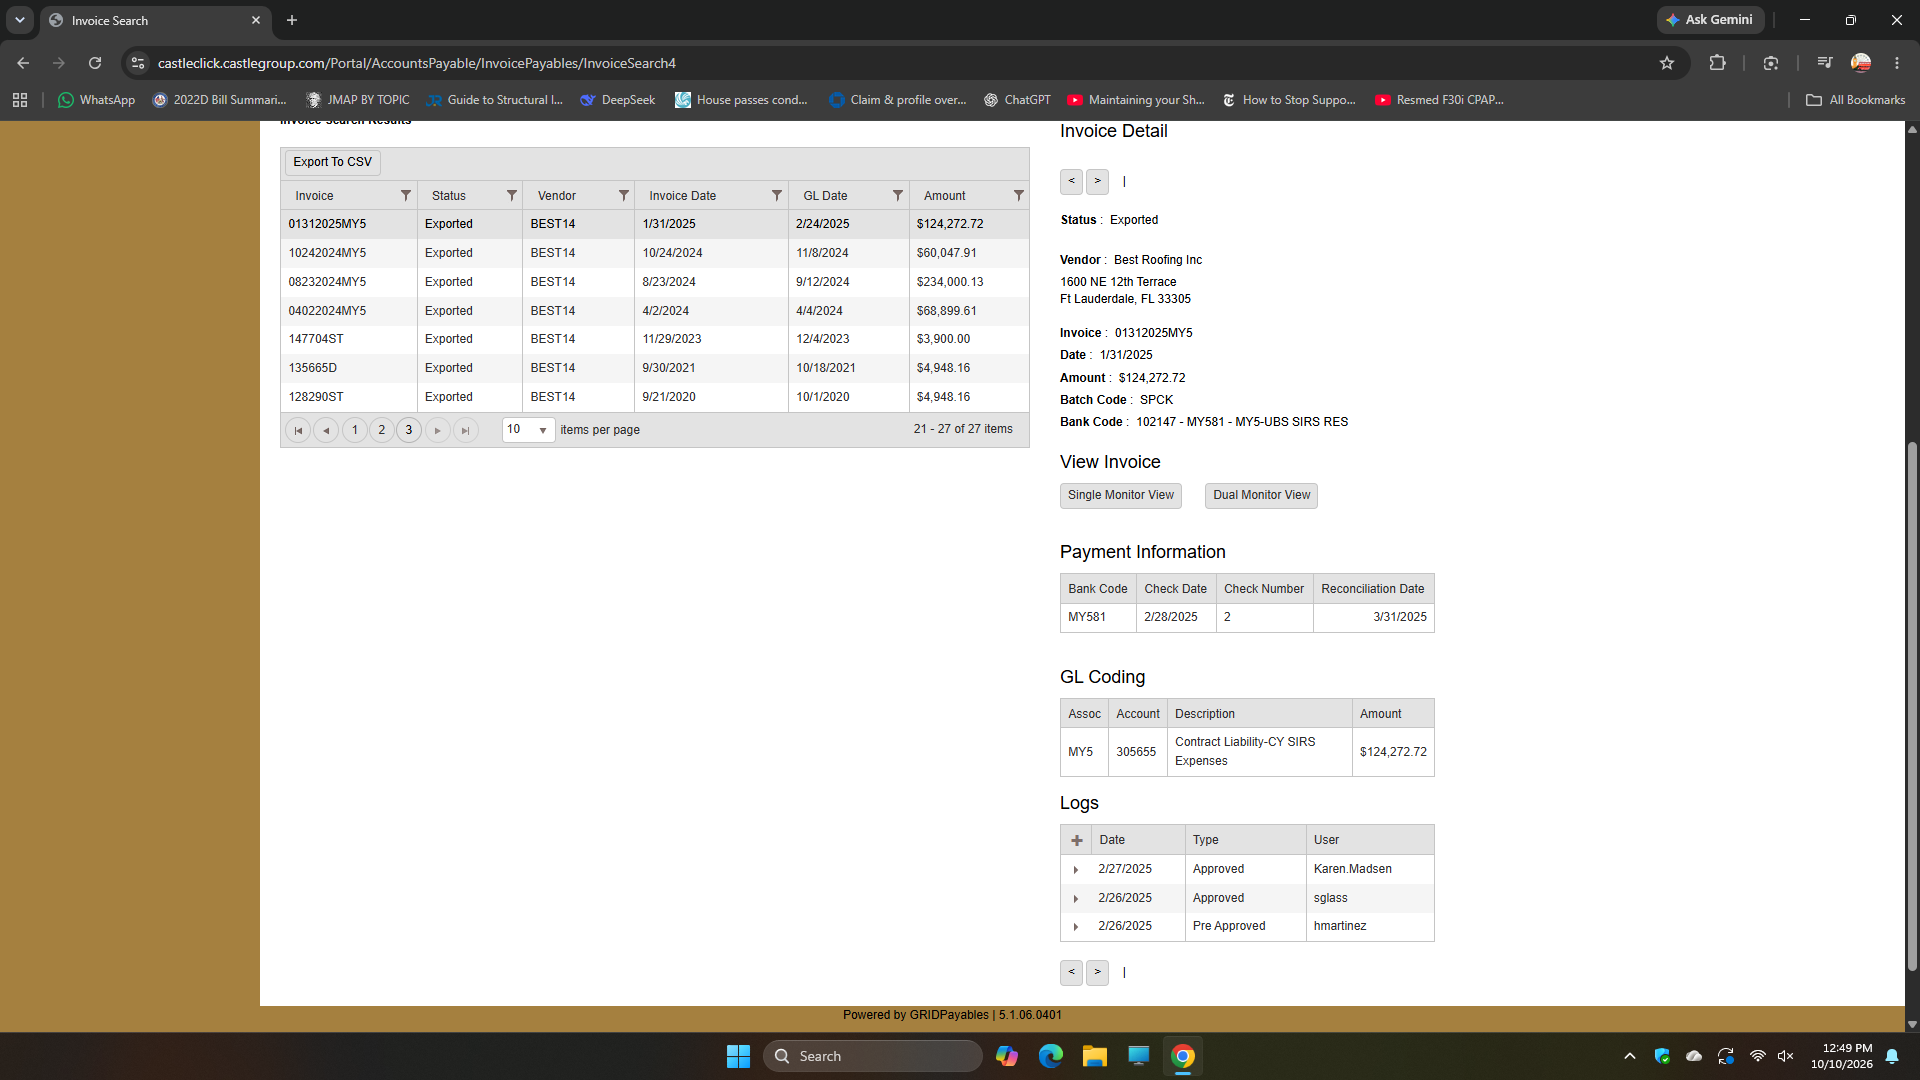
El pago de 124 272,72 dólares es distinto del cheque por 232 638,00 dólares. El primero se basó en una solicitud de pago; el segundo se originó a partir de una solicitud de cheque de Castle Group.
2. El proceso de aprobación y el tratamiento contable
La solicitud de cheque por $232,638.00 no pasó directamente de la etapa de preparación a la de emisión. Los registros de CastleClick muestran la siguiente secuencia:
- 10 de enero: Se preparó la solicitud de cheque.
- 16 de enero: Firmado por la subgerente de propiedades, Helen Martínez.
- 29 de enero: Firmado por el administrador de la propiedad, Michael Alvira.
- 31 de enero: El registro de aprobaciones de Martínez indica que la transacción está preaprobada.
- 3 de febrero: Aprobado por la tesorera Karen Madsen.
- 10 de febrero: Aprobado por el presidente de la Junta, Stewart Glass.
- 26 de febrero: Cheque n.º 1448 por 232 638,00 dólares, registrado como emitido a nombre de Best Roofing.
Por lo tanto, los registros muestran una transacción que pasó por múltiples aprobaciones de la administración y de la junta directiva a lo largo de varias semanas.
¿Por qué se registró el pago de manera diferente?
Los registros contables de Castle asignaron los dos pagos a cuentas diferentes:
| Registro contable | cheque por $232,638.00 | Pago de $124,272.72 |
|---|---|---|
| Cuenta bancaria | Cuenta de reserva MY5-UBS | MY5-UBS SIRS RES |
| Cuenta GL | #900104 | #305655 |
| Descripción | Proyectos especiales | Responsabilidad contractual – Gastos de CY SIRS |
| Documento de respaldo | Solicitud de cheques de Castle Group | Aplicación de pago aprobada por Falcon |
Otros pagos documentados a Best Roofing por este proyecto de techo, como verás a continuación, con facturas con fecha posterior al 1 de enero de 2025, se registraron bajo el número de cuenta general (GL) 305655 y se asociaron a la cuenta de reserva de SIRS. El cheque por $232,638.00 fue la excepción. Fue el único pago a Best Roofing por este proyecto de reemplazo de techo asignado al número de cuenta general (GL) 900104. ¿POR QUÉ?
La clasificación de las cuentas fue cuestionada internamente
Un conversación de febrero de 2025 entre el presidente de la junta, Stewart Glass, y la administradora adjunta de la propiedad, Helen Martínez, se centró en la cuenta utilizada para la transacción de 232 638,00 dólares.
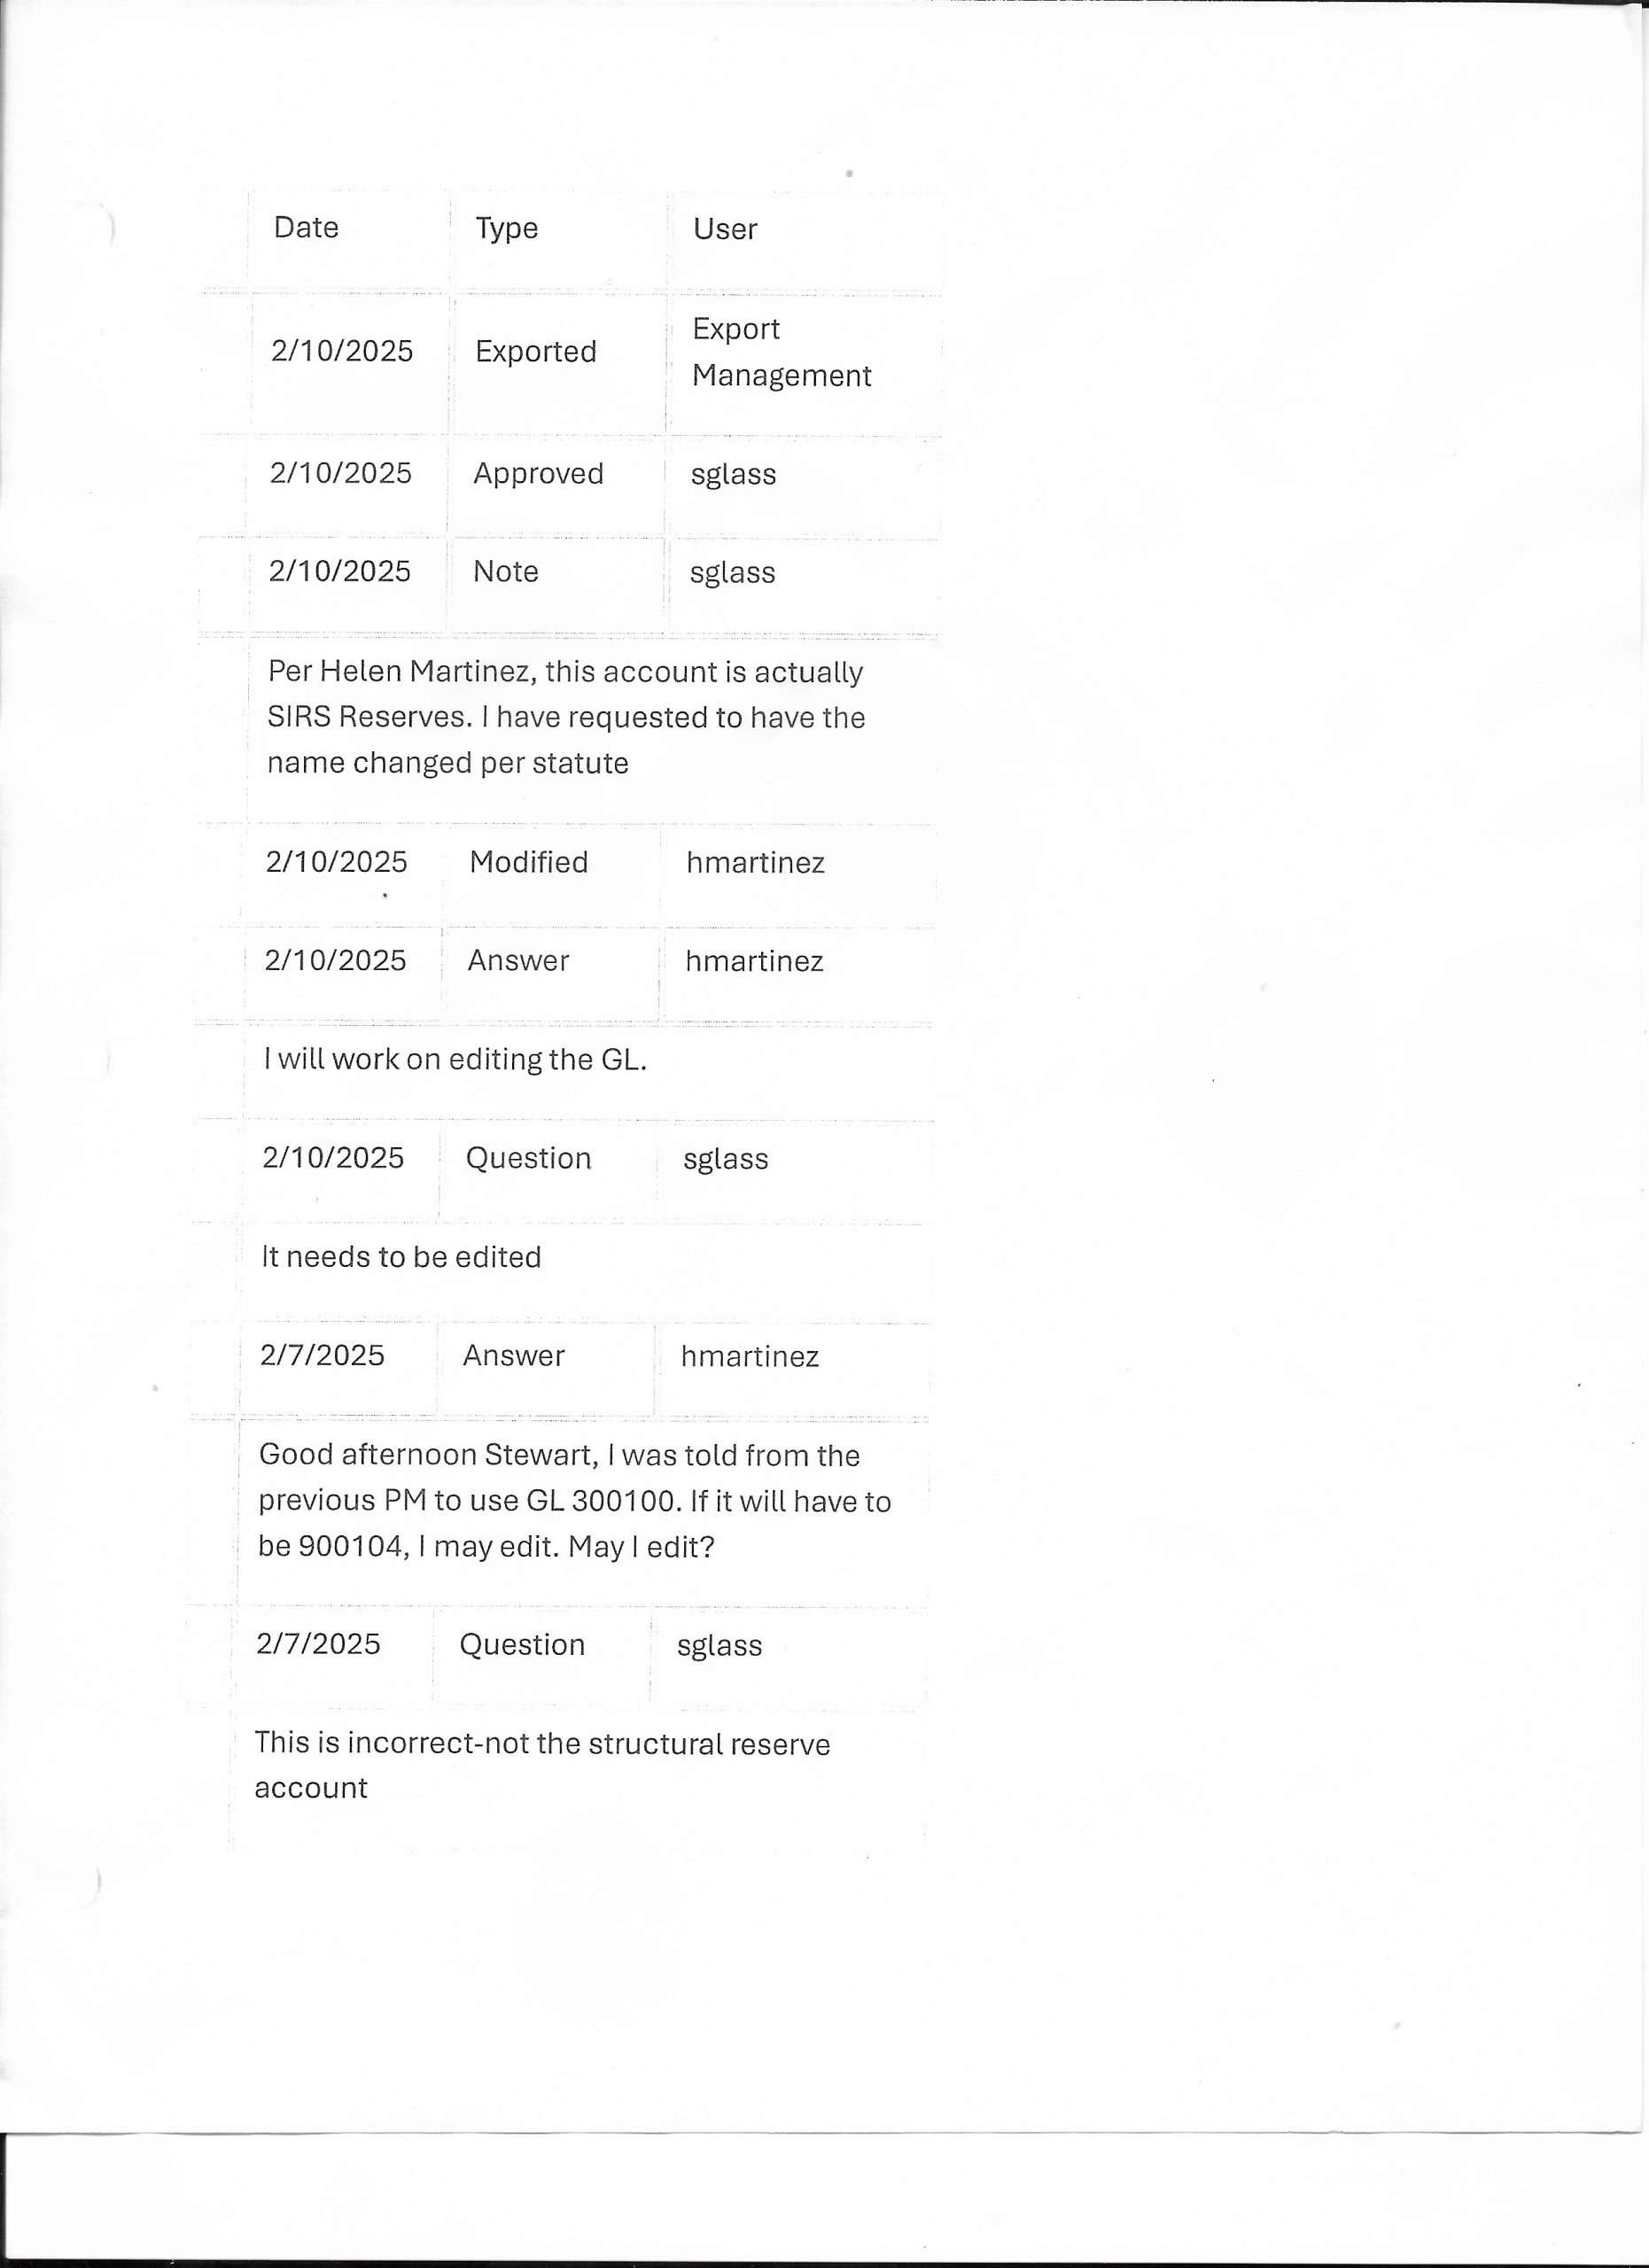
Martínez explicó que el administrador de la propiedad anterior, Liran Shahar, le había indicado que utilizara el GL n.º 300100. A continuación, escribió: «Si tiene que ser el 900104, tal vez lo modifique. ¿Puedo modificarlo?». Su forma de expresarse indica que entendió que se debía utilizar el GL n.º 900104 en lugar del GL n.º 300100.
Glass respondió: «Eso no es correcto; no es la cuenta de reserva estructural». Martínez respondió: «Me encargaré de modificar el libro mayor».
Posteriormente, Glass afirmó: «Según Helen Martínez, esta cuenta es, en realidad, SIRS».
¿Por qué se trató este pago de manera diferente? ¿Qué justificó registrarlo en la cuenta contable n.º 900104, «Proyectos especiales», en lugar de en la cuenta contable n.º 305655, «Obligación contractual — Gastos del CY SIRS»?
Glass dijo que «no es la cuenta de reserva estructural». En ese caso, ¿qué cuenta es la GL n.º 900104??
3. La devolución del cheque y las explicaciones contradictorias
Los propietarios comenzaron a hacer preguntas en abril de 2025. El 9 de abril, se le preguntó a la subgerente de la propiedad, Helen Martínez, sobre la solicitud de cheque que llevaba su firma. Ella dijo que no recordaba haberla firmado y explicó que firmaba cualquier documento cuando se le pedía. Al día siguiente, se le preguntó al gerente de la propiedad, Michael Alvira, sobre el pago. Tras negarse a responder sin una solicitud por escrito, recibió una el 11 de abril en la que se le pedía una explicación y documentación sobre el supuesto rechazo del cheque. En la reunión de la Junta Directiva de mayo, Alvira reconoció que no había respondido a la solicitud por escrito. Cuando se le pidió una explicación, lo único que dijo fue que se lo había «entregado al abogado». ¿El abogado de quién? No lo sabemos.
La carta del 7 de mayo del asesor legal de la Asociación
El 7 de mayo de 2025, el abogado Marc A. Smiley, en nombre de la Asociación y su Junta Directiva, declaró que la solicitud de cheque y el cheque se habían «procesado y enviado… por error». La carta indicaba además que Best Roofing nunca había depositado el cheque, que este había sido devuelto y entregado en mano al departamento de contabilidad de Castle Group, y que Castle informó a la Asociación de que los cheques devueltos se anularon y se trituraron según su procedimiento estándar.
Dos versiones diferentes sobre la devolución del cheque
En la reunión de la Junta Directiva de mayo de 2025, Stewart Glass dijo que Best Roofing se dio cuenta de que el cheque se había emitido por error y lo devolvió por mensajería el 28 de febrero. Según su versión, el cheque se le entregó a Laura, la gerente de recepción, quien lo guardó en un cajón y, al parecer, lo olvidó allí durante aproximadamente tres semanas. Glass dijo que no hubo ninguna llamada telefónica de Best Roofing para avisarnos de que habían recibido un cheque «no deseado». Simplemente contrataron a un servicio de mensajería para entregarlo.
En un mensaje dirigido a los propietarios el 12 de noviembre de 2025, Glass dio una versión diferente. Afirmó que Best Roofing había llamado de inmediato a la subgerente (Helen Martínez), que el cheque había sido anulado y que el supervisor del equipo de proyecto de Best Roofing lo había entregado en mano en la recepción.
La Sra. Martínez ha sido reasignada, por lo que no está aquí para responder.
Las versiones difieren en un punto clave: la versión de mayo afirmaba que no hubo ninguna llamada telefónica, mientras que la de noviembre indicaba que Best Roofing había llamado de inmediato. Además, describen de manera diferente el motivo por el que se devolvió el cheque.
El 2 de julio de 2025, en respuesta a una solicitud de información, se mostró a los propietarios un sobre sin abrir y sin sello postal, en el que solo figuraba una nota con la fecha del 28 de febrero. No se dio ninguna explicación sobre cómo Best Roofing sabría que había un cheque «no deseado» en el sobre que devolvieron.
4. Se modificó el récord de CastleClick
CastleClick mostró inicialmente el cheque n.º 1448 emitido el 26 de febrero de 2025. Meses después, la fecha desapareció y el estado cambió a «Pago pendiente». Posteriormente, el registro del cheque o del pago dejó de aparecer por completo en CastleClick.
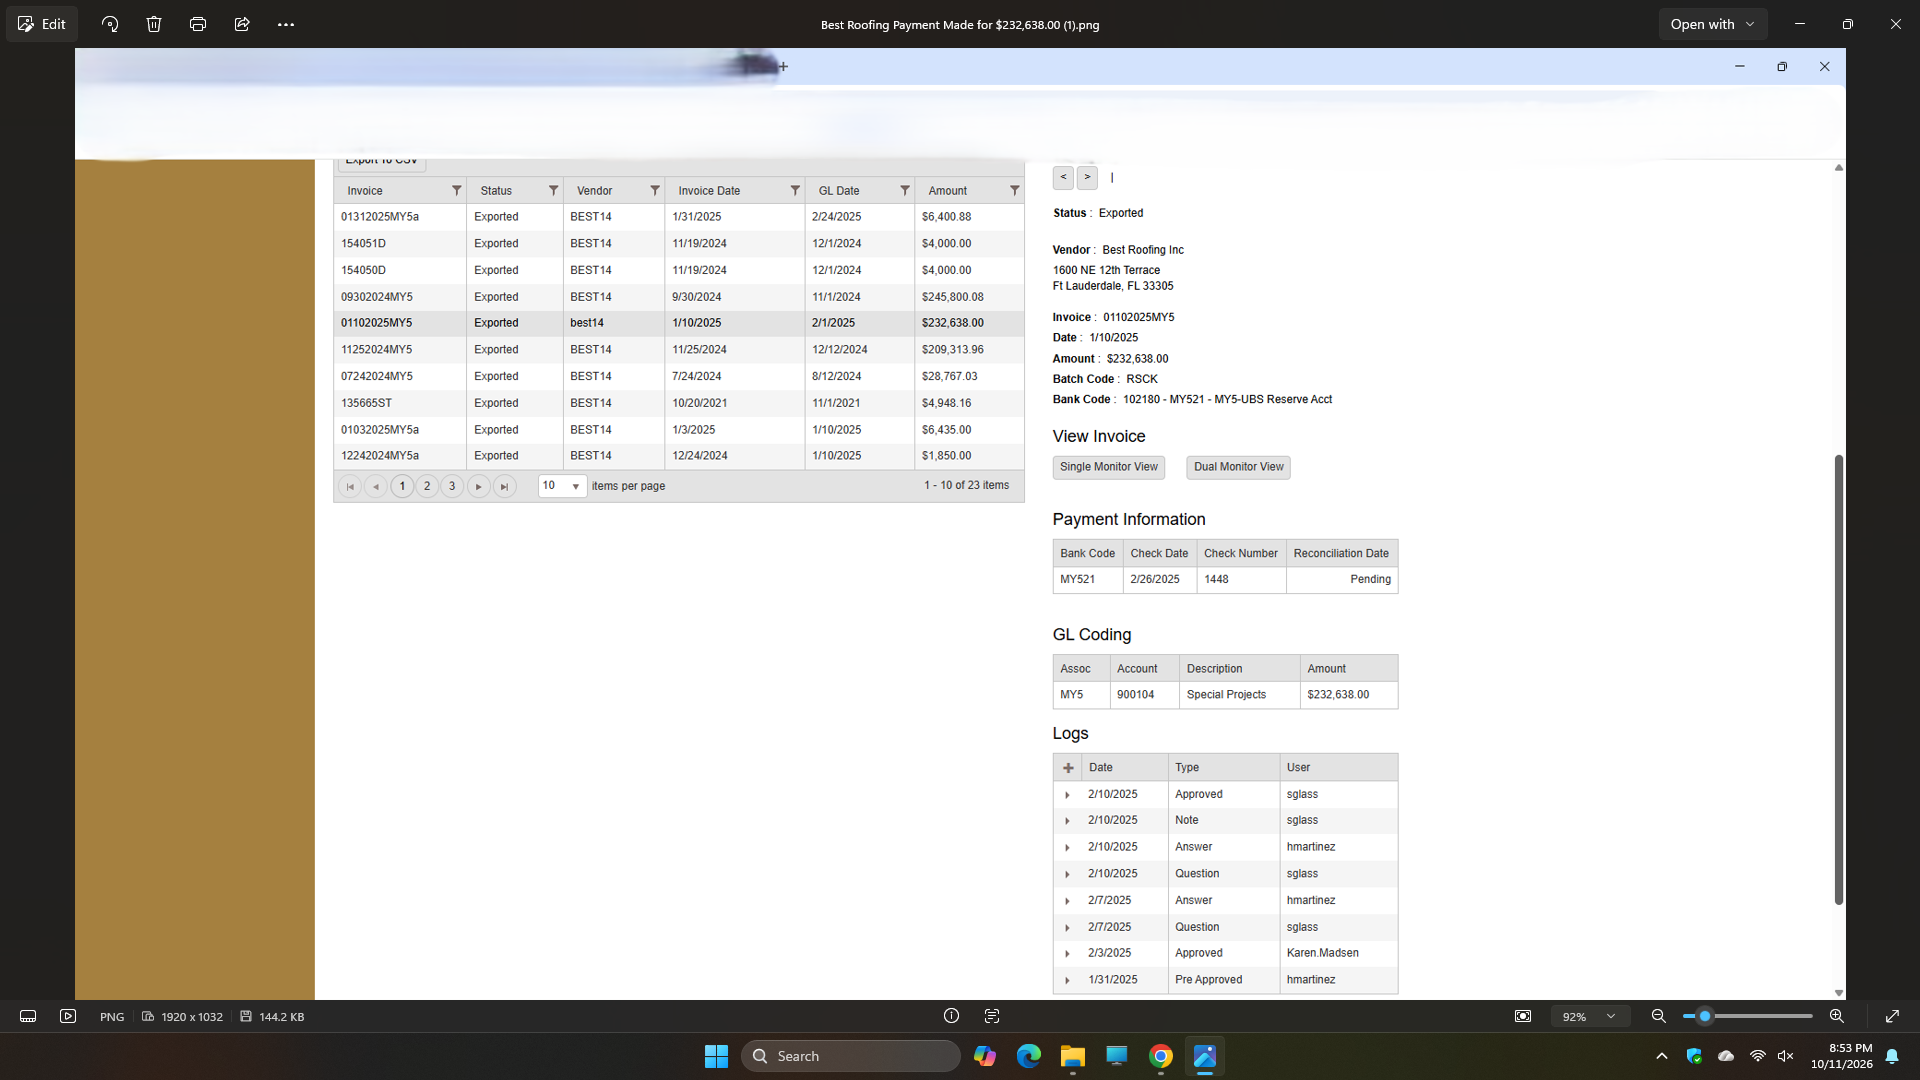
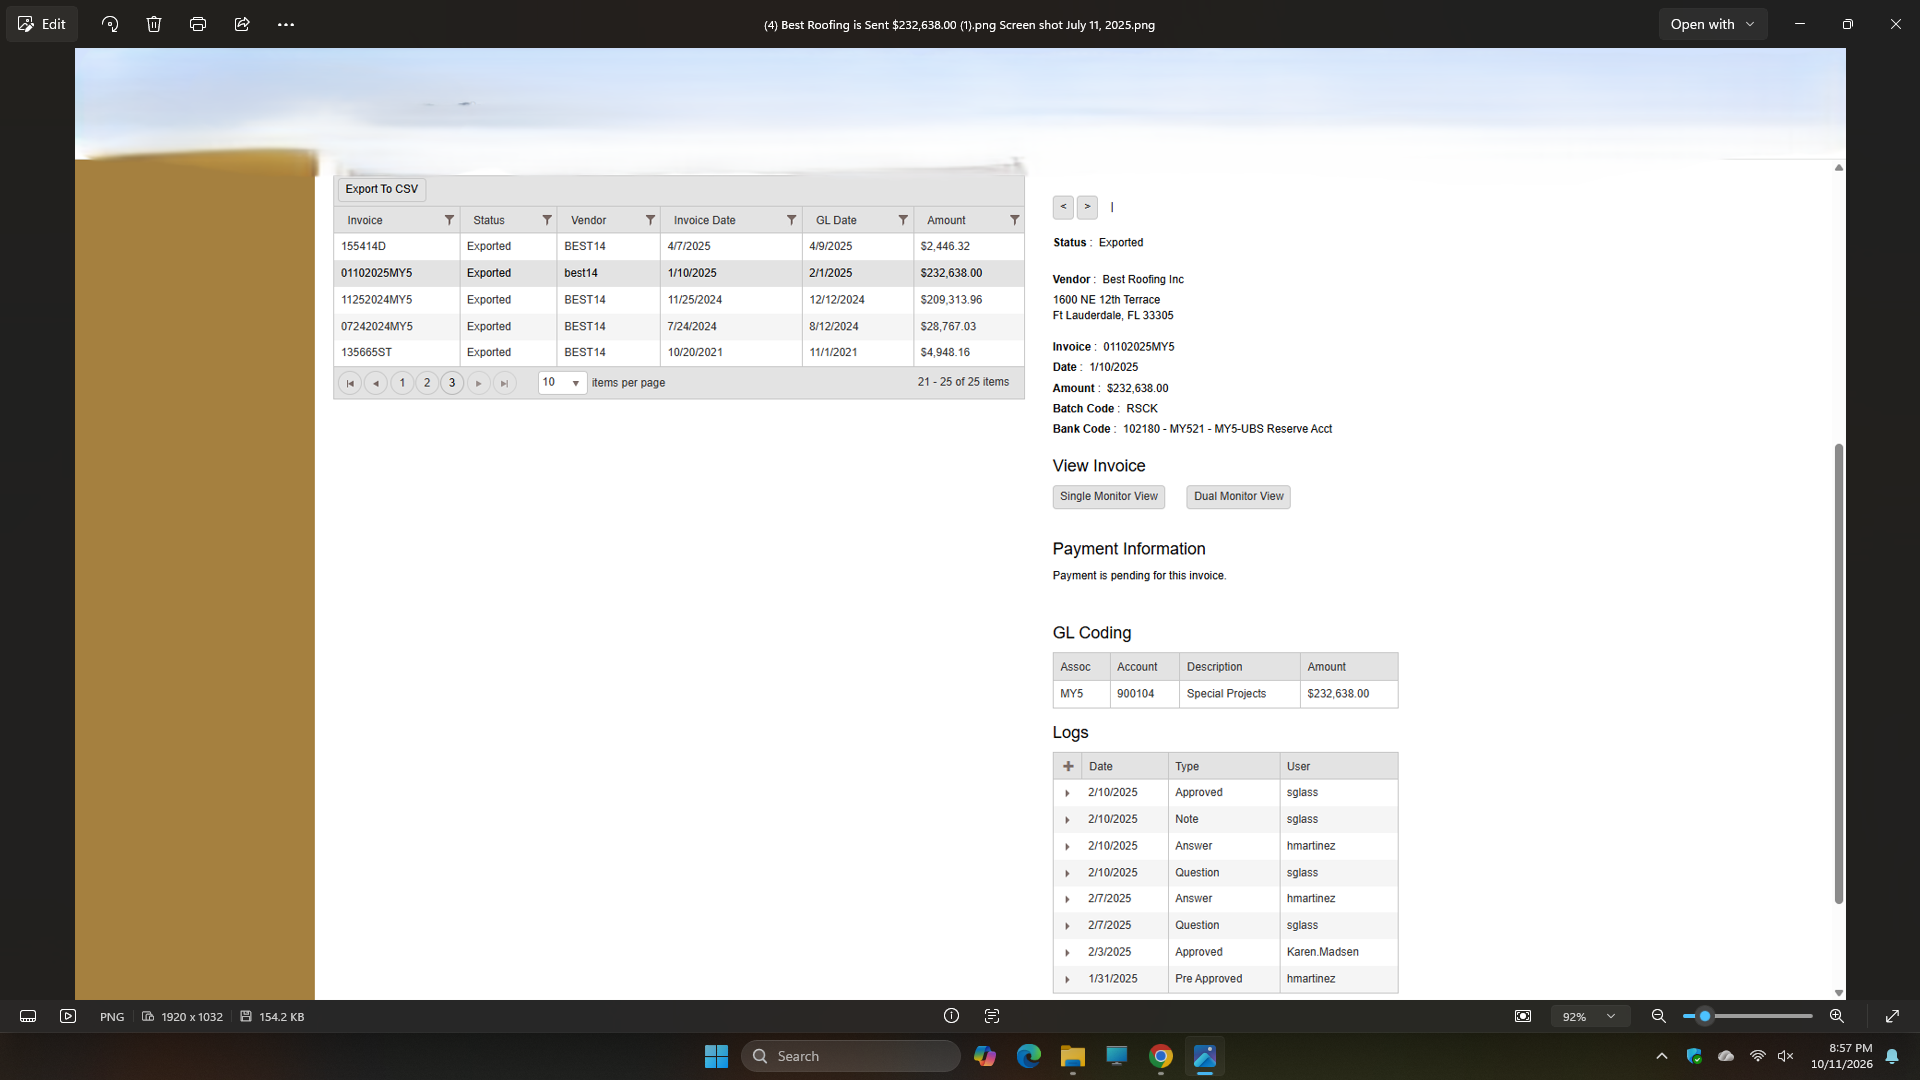
Emitido. Luego, «Pago pendiente». Después, no hay ningún registro visible.
Los registros disponibles para esta revisión no aclaran quién realizó estos cambios, cuándo se realizaron ni por qué.
5. Lo que queda sin respuesta
Los registros que se presentan en esta página documentan una secuencia preocupante: a una deducción contractual de 232 638,00 dólares le siguió una solicitud de pago por el mismo monto; la solicitud pasó por múltiples aprobaciones de la administración y de la Junta Directiva; el pago se registró de manera diferente a los demás pagos documentados de Best Roofing; y las explicaciones sobre la devolución del cheque variaban. Posteriormente, el registro de CastleClick cambió de «emitido» a «pago pendiente» y, finalmente, desapareció.
Estos hechos, por sí solos, no aclaran qué pasó finalmente con el dinero. Sin embargo, hacen que sea imprescindible realizar una conciliación contable documentada. La afirmación de que el cheque se emitió por error no sustituye a los registros que demuestren cómo se resolvió la transacción.
Las preguntas fundamentales siguen sin respuesta: ¿Por qué se manejó este pago de manera diferente? ¿Qué registros demuestran que el cheque fue anulado y que la transacción se revirtió o se concilió adecuadamente? ¿Por qué las explicaciones sobre la devolución del cheque diferían y por qué desapareció su registro en CastleClick?
Los registros de otros pagos a Best Roofing relacionados con este proyecto de techado muestran una tendencia constante. Todos los pagos que se muestran aquí correspondientes a facturas con fecha posterior al 1 de enero de 2025 —incluido el pago legítimo de 124 272,72 dólares— se registraron tal como se ve en la tabla anterior. Excepto el pago de 232 638,00 dólares.
¿Se han entregado realmente los registros solicitados?
El 13 de marzo de 2026, la Sra. Wright declaró que ya se habían proporcionado las facturas y la información contable, y concluyó: «La Asociación considera que este asunto está resuelto».
El 16 de marzo, Matthew Roth identificó una discrepancia específica: los demás pagos documentados a Best Roofing, como se vio anteriormente, incluido el pago final de $124,272.72, aparecían bajo el número de cuenta general (GL) #305655, mientras que el pago de $232,638.00 aparecía bajo el número de cuenta general (GL) #900104. La explicación de la Sra. Wright no se sostiene al compararla con los registros contables. El cheque por $232,638.00 es el único pago documentado a Best Roofing posterior al 1 de enero de 2025 que se registró bajo el número de cuenta general (GL) #900104; todos los demás pagos documentados se registraron bajo el número de cuenta general (GL) #305655. ¿A qué se debe esta excepción y dónde está la documentación contable que la explique? Ni la Junta Directiva ni la Administración han explicado esta discrepancia.
A pesar de las reiteradas solicitudes, los aplazamientos y las reuniones para revisar los registros a las que asistieron Roth y Henry Kaplan, la administración no ha proporcionado los registros específicos necesarios para explicar esta discrepancia. La pregunta sigue siendo clara: ¿por qué se trató el cheque por $232,638.00 de manera diferente a todos los demás pagos documentados de Best Roofing posteriores al 1 de enero de 2025, y dónde está la documentación contable que justifica esa diferencia?